Как закрыть карту monobank: без долгов и сюрпризов
Закрыть карту monobank можно самостоятельно в приложении за несколько минут, если на счёте ровно 0,00 грн, нет кредитного долга с процентами, активных рассрочек и депозитов, которые блокируют расторжение. Заявка в рабочий день обычно проходит в тот же день, после операционного времени — на следующий рабочий. Восстановить тот же пластик и тот же IBAN уже не получится: откроется только новая карта с новыми реквизитами.
Прежде чем нажать красную кнопку, стоит снять или перевести остаток, отвязать подписки, сохранить выписки и отдельно попросить аннулировать кредитный договор, если это чёрная карта с лимитом. Блокировка — временная пауза, закрытие — полное прекращение счёта. Разница между этими двумя действиями спасает от лишних комиссий, «зависших» платежей и записей в кредитной истории.
Ниже — полный маршрут: подготовка, шаги в приложении, причины отсутствия кнопки, особенности кредитки и спецкарт, что происходит после подтверждения и как общаться с поддержкой, если самостоятельно ничего не получается.
Закрытие карты и блокировка: два разных действия
Блокировка останавливает платежи, снятие наличных и онлайн-покупки, но счёт продолжает существовать. Лимит не исчезает, IBAN принимает зачисления, история операций остаётся под рукой, а разблокировка часто занимает одно касание в настройках. Этот вариант подходит, когда потеряли телефон, подозреваете стороннее списание или просто хотите паузу на месяц-два без «разрыва» с банком.
Закрытие карты monobank убирает носитель из списка активных продуктов. Платёжное средство больше не проводит операции, пластик становится куском поликарбоната, виртуальная карта исчезает с главного экрана. Если это была единственная карта к счёту, вместе с ней исчезает и удобный доступ к этому IBAN. Новые деньги от работодателя или родственников уже не «приземлятся» так же легко, как раньше.
Есть ещё третий слой, о котором редко пишут в коротких инструкциях. Обнулить долг и закрыть кредитный договор — разные вещи. Карту с нулевой задолженностью иногда убирают с экрана, а договор лимита остаётся открытым. В кредитной истории такая запись выглядит как действующее обязательство. В нашей практике был случай, когда человек «закрыл карту», а через год банк всё ещё видел активный лимит.
Выбор зависит от цели. Нужна пауза — блокируйте. Нужно прекратить отношения с конкретным пластиком — закрывайте карту после подготовки. Хотите полностью выйти из банка — закрывайте все карты, копилки, депозиты и отдельно просите расторгнуть договор обслуживания через чат. Неактивная карта в monobank обычно не тянет ежемесячную плату за «тишину», поэтому спешить нет смысла, если счёт ещё может понадобиться.
Подготовка счёта перед заявкой
Первое условие, которое система проверяет безжалостно, — баланс ровно 0,00 грн. Даже 0,01 грн скрывает кнопку или выдаёт отказ. Остаток переводят на другую карту monobank, на счёт в другом банке или снимают в банкомате партнёра. Валюту лучше конвертировать в гривну в самом приложении до закрытия, чтобы не оставить «хвост» в долларах или евро.
Второе условие — нулевая задолженность по кредитному лимиту вместе с начисленными процентами. Минимальный платёж здесь не спасает: нужна полная сумма. Проценты за использованный лимит часто «прилетают» первого числа следующего месяца. Закрыли карту 27-го с нулём, а 1-го на уже «мёртвом» счёте возник долг в несколько сотен гривен — классическая ловушка. Безопаснее дождаться начисления, оплатить его и только тогда подавать заявку.
Третья группа препятствий — «Оплата частями», «Покупка частями», накопительные копилки и срочные депозиты без права досрочного расторжения. Активный график платежей блокирует закрытие, даже если вы исправно платите каждый месяц. Депозит с фиксированным сроком придётся дождаться или, если условиями разрешено, расторгнуть с возможной потерей части доходности. Средства из копилки выводят на текущий счёт одним движением.
Отдельно пройдитесь по бытовым мелочам. Смените карту для автосписаний в стримингах, облачных хранилищах, такси и сервисах пожертвований. Закажите выписки за нужные месяцы: после закрытия история в приложении становится недоступной так же удобно, как раньше. Предупредите бухгалтерию, если на этот IBAN идёт зарплата или социальная выплата. Пять минут подготовки экономят неделю нервов из‑за «зависшего» платежа.
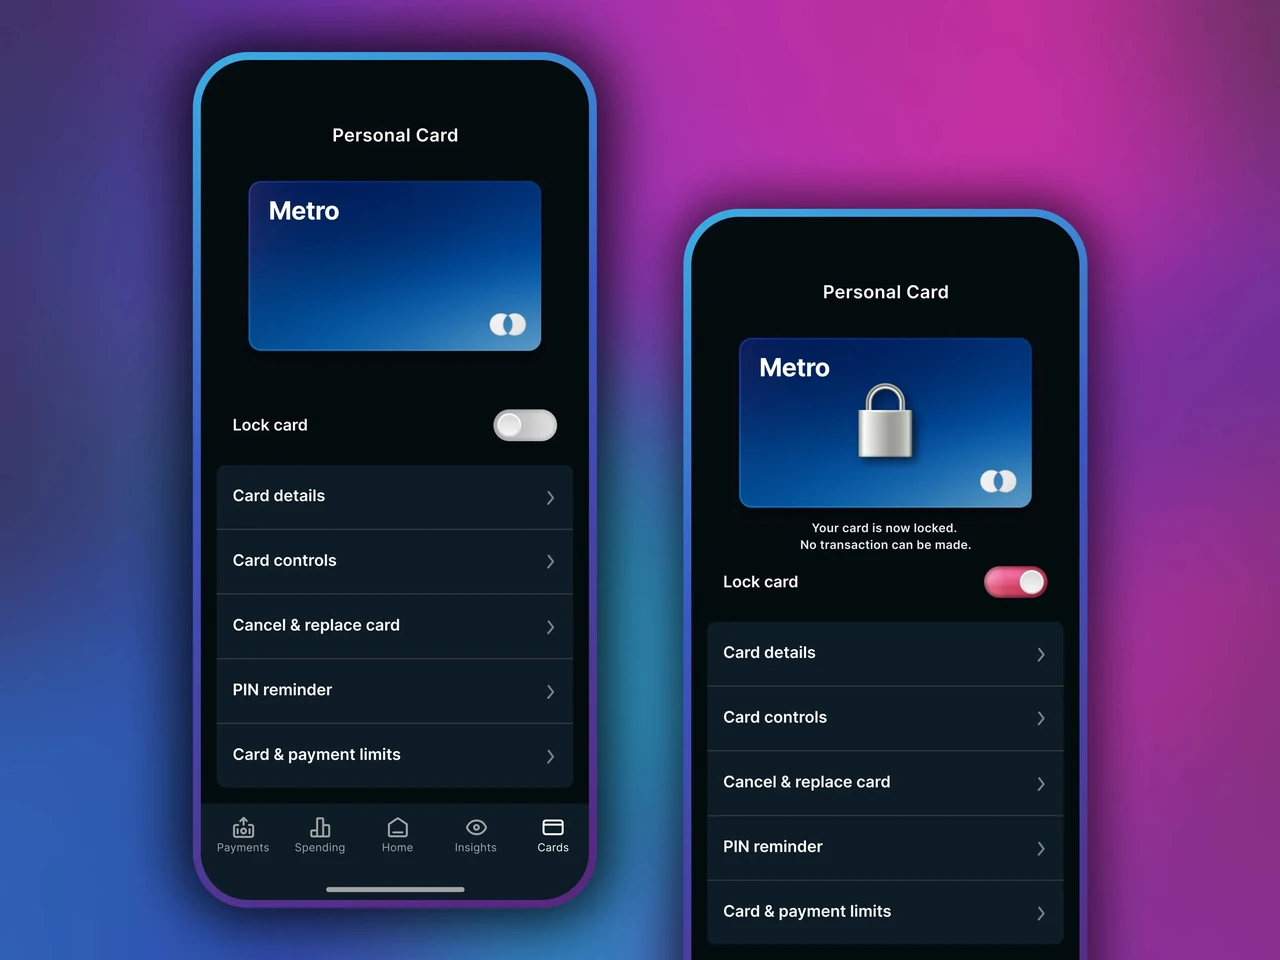 Меню карты в мобильном приложении перед закрытием
Как закрыть карту monobank в приложении
Обновите приложение до актуальной версии в App Store или Google Play. Старая сборка иногда не показывает пункт внизу списка или зависает на проверке обязательств. Войдите PIN-кодом, отпечатком или Face ID. На главном экране найдите нужную карту среди гривневых, валютных, детских и бизнес-счетов.
Нажмите на карту или сделайте свайп, чтобы открыть детали. Перейдите в «Настройки» — шестерёнка или пункт в меню самой карты. Прокрутите экран до самого низа: именно там скрывается «Закрыть карту». Система за несколько секунд проверит баланс, кредиты, рассрочки и депозиты. Если всё чисто, появится предупреждение о необратимости действия.
Подтвердите операцию кодом из push, SMS или биометрией. В части сценариев банк просит дополнительную проверку через «Дію». После подтверждения на телефон приходит уведомление о закрытии. По условиям АО «Универсал Банк», если заявление подано в операционное время рабочего дня, счёт закрывают в тот же день; если позже — на следующий рабочий день. Комиссии за само закрытие в тарифах продукта нет.
Физический пластик после этого можно разрезать ножницами через магнитную полосу и чип. Выбрасывать целиком не стоит: номер и срок действия всё ещё читаются. Виртуальная карта исчезает из списка сама. Если через час карта всё ещё «висит» на главном экране, обновите приложение или перезайдите в профиль — иногда интерфейс отстаёт от бэкенда на несколько минут.
Почему кнопка исчезла или не появляется
Кнопка «Закрыть карту» появляется только после выполнения всех условий. Нет пункта — это не сбой дизайна, а сигнал системы. Самая частая причина — копейки на балансе после кешбэка, округления валютной операции или возврата от магазина. Откройте выписку за сегодня и проверьте баланс до сотых, не «на глаз».
Вторая причина — живой кредитный лимит, даже неиспользованный. Договор существует, пока банк его не аннулировал. Третья — рассрочка с последним платежом «через две недели». Четвёртая — открытая копилка или вклад. Пятая — спецрежимные продукты вроде єПідтримки или национального кешбэка, где самостоятельное закрытие в меню часто отключено намеренно.
Шестая причина касается основной чёрной карты. Она привязана к главному счёту клиента, поэтому закрытие фактически означает закрытие «сердца» продуктовой линейки. У части людей кнопка есть и всё проходит самостоятельно. У других пункт отсутствует, и путь один — чат с формулировкой «закрыть кредитный договор и карту, обязательств нет». По опыту сопровождения таких обращений оператор сначала проверяет нули, затем снимает лимит и только потом гасит карту.
Если все нули на месте, а кнопки всё ещё нет, не нажимайте десять раз подряд. Сделайте скрин баланса, раздела кредитов и списка рассрочек. Отправьте это в чат поддержки внутри приложения. Живой оператор видит счёт изнутри и обычно закрывает вопрос быстрее, чем повторные попытки «найти скрытую кнопку».
| Причина, почему нет кнопки | Что проверить | Что сделать |
|---|---|---|
| Остаток 0,01 грн и больше | Баланс до сотых в выписке | Перевести или снять до 0,00 грн |
| Кредитный лимит или проценты | Раздел «Кредит» и дату 1-го числа | Погасить тело и проценты, при необходимости аннулировать договор в чате |
| Оплата или покупка частями | Список активных сделок | Досрочно погасить или дождаться последнего платежа |
| Депозит или копилка | Вклады и накопления | Вывести средства, дождаться срока вклада |
| Основная чёрная или спецкарта | Тип продукта в настройках | Написать в чат поддержки с чёткой формулировкой |
Данные таблицы собраны из типичных сценариев пользователей и положений условий обслуживания на monobank.ua. Отдельные спецсчета закрываются только после обращения в банк, даже если баланс нулевой.
Кредитная карта, лимит и «оплата частями»
Чёрная карта с лимитом — самый упрямый продукт в этой истории. Вы можете год не брать в долг, а договор всё равно живой. Погашение «в ноль» убирает задолженность, но не всегда убивает саму рамку лимита. Для чистой кредитной истории в чате стоит сказать прямо: закройте и карту, и кредитный договор. После этого банк присылает подтверждение в приложение.
Рассрочки работают как отдельные мини-договоры внутри большого. Пока висит хотя бы один график, система считает, что клиент ещё «в игре». Досрочное погашение обычно доступно в деталях сделки. Если товар вернули в магазин, проверьте, закрыл ли магазин рассрочку со стороны эквайринга: иногда возврат товара и закрытие финансового графика расходятся на несколько дней.
Льготный период до 62 дней не отменяет логику закрытия. Он лишь откладывает проценты, пока вы полностью не погасите долг в отведённый срок. Закрыть карту «внутри льготы», не погасив тело, не выйдет. Если льгота уже сорвана, базовая ставка начисляется на задолженность, и сумма «до закрытия» растёт каждый день. Здесь нет места для приблизительных расчётов: смотрите цифру в разделе кредита, а не в голове.
Отдельный риск — отложенные транзакции. Ресторан, АЗС или иностранный сервис может финализировать холд через несколько дней. Условия банка прямо говорят: клиент обязан погасить задолженность, которая возникнет после закрытия счетов из‑за операций, совершённых ещё до закрытия. Классический ориентир, который часто упоминают в разъяснениях, — окно около 45 календарных дней. Поэтому не выходите в «ноль» и сразу в самолёт: оставьте буфер на несколько дней и проверьте выписку повторно.
Белая, чёрная, детская, валютная и спецсчета
Белая карта обычно закрывается проще всего: нет лимита, нет кредитной истории в классическом смысле, нужны лишь нулевой баланс и отсутствие привязанных услуг. Валютные карты закрывают после конвертации остатка. Курс в приложении в момент обмена может отличаться от межбанковского, поэтому крупную сумму разумнее перевести заранее, а не в последнюю ночь перед заявкой.
Детскую карту закрывает родитель или опекун при условии нулевого остатка. Перед этим проверьте подписки в играх, школьных сервисах и магазинах приложений — именно они любят «добить» счёт на 19 грн на следующей неделе. Если закрывается основная карта взрослого, детский счёт банк может прекратить по собственной инициативе согласно условиям продукта.
Премиальные линейки вроде Platinum или Iron проверяйте на статусные платежи. Годовой или ежемесячный взнос, который не списали вовремя, блокирует выход так же, как мелкий кредит. Понизьте статус или оплатите начисление и только тогда нажимайте «закрыть». Для счёта ФЛП логика жёстче: эквайринг, налоговые зачисления и остаток «до копейки» проверяют внимательнее, срок иногда растягивается до следующего рабочего дня или дольше.
Карты єПідтримка, єВідновлення, национальный кешбэк и подобные спецрежимы часто не имеют кнопки в меню. Их закрывают через чат или по правилам государственной программы: неиспользованный остаток могут вернуть на определённый казначейский или банковский счёт, а не «себе в карман». Не экспериментируйте с такими продуктами наугад — одно сообщение оператору дешевле недели переписки с учреждением, которое администрирует выплату.
Что происходит после подтверждения
После успешного подтверждения карта исчезает из списка активных, платежи больше не проходят, кешбэк по новым операциям не начисляется. Реквизиты старого IBAN перестают быть рабочим адресом для регулярных зачислений. Платёж от третьего лица может вернуться отправителю или «зависнуть» на транзите — зависит от банка отправителя и момента закрытия.
История операций в удобном виде в приложении пропадает. Банк как учреждение хранит данные столько, сколько требуют законодательство и внутренние регламенты, но клиенту «полистать месяцы назад» уже не удастся. Именно поэтому выписки стоит сохранить заранее в PDF. Справку о закрытии счёта или отсутствии задолженности при необходимости просят в чате; её присылают в приложение или на электронную почту.
Новую карту можно оформить снова, но это уже другой договор, другой номер и часто другой IBAN. Старый пластик не «воскрешают». Если цель была лишь сменить дизайн или платёжную систему, разумнее перевыпустить карту, а не закрывать счёт. Перевыпуск сохраняет историю и реквизиты там, где продукт это позволяет.
Деньги, которые поступят с опозданием после закрытия, банк обрабатывает по условиям договора: иногда переводит на другую активную карту клиента, иногда держит до обращения. Не рассчитывайте, что система «сама догадается» отправить зарплату на новую карту в другом банке. Предупреждение отправителя — ваша ответственность, не банка.
 Пластик после закрытия счёта стоит разрезать
Чат поддержки, горячая линия и сложные кейсы
Самый быстрый канал — чат в приложении. Оператор видит статус карт, долги и блокировки без длинных объяснений «я тот самый клиент с чёрной картой». Пишите конкретно: тип карты, последние четыре цифры, что уже проверили, какой результат хотите. Скрин баланса 0,00 грн и пустого раздела рассрочек сокращает разговор вдвое.
Бесплатный номер по Украине — 0 800 205 205. Из-за границы — +38 044 237 20 60. Телефон выручает, когда нет доступа к своему смартфону или нужно срочно заблокировать, а не закрывать. Банк подчёркивает: он не звонит клиенту первым с просьбой назвать PIN, CVV или код из SMS. Если кто-то звонит «из службы безопасности» — кладите трубку и набирайте официальный номер сами.
Сложные кейсы: арест счёта, финмониторинг, наследство, закрытие после смерти владельца, ФЛП с остатками на эквайринге. Здесь кнопки в меню недостаточно. Нужны документы, иногда заявление в электронном виде, иногда ожидание решения банка. Не обещайте себе «закрою за две минуты», если на счёте публичное обременение — сначала снимают ограничения, потом гасят продукт.
Мы разобрали типичные обращения в поддержку и увидели одну закономерность: люди пишут «закройте всё» без перечня продуктов. У клиента одновременно чёрная, валютная, детская и копилка. Оператор закрывает одно, остальное живёт. Составьте список всех карт и счетов в профиле и просите пройтись по пунктам. Так вы не оставите «призрака», который через год напомнит о себе комиссией или письмом.
Советы, которые реально сокращают время закрытия
Самое полезное правило: не закрывайте карту в последние три дня месяца, если пользовались кредитным лимитом. Дождитесь первого числа, оплатите начисления и только тогда подавайте заявку. Этот простой сдвиг в календаре убирает половину повторных визитов в чат.
- Сначала второстепенные карты, потом основная. Белую, валютную и детскую убирайте первыми. Чёрную оставляйте на финал, чтобы было куда перекинуть остатки и кешбэк.
- Проверьте холды, не только баланс. Заблокированные суммы в отелях и на АЗС ещё не списаны, но уже «живые». Дождитесь финализации или отмены холда.
- Сохраните PDF выписок за 12 месяцев. Для налоговой, визы, кредита в другом банке или спора с магазином история вдруг становится золотом.
- Отвяжите Google Pay и Apple Pay до закрытия. Кошелёк иногда продолжает показывать «живую» карту, хотя эмитент её уже погасил, и это путает при оплате.
- Не открывайте новую карту в том же банке в ту же минуту «на всякий случай». Сначала дождитесь пуша о закрытии, чтобы не смешать старые и новые реквизиты в голове и у бухгалтеров.
Эти шаги кажутся мелкими, пока не столкнётесь с двойным списанием подписки или зарплатой, которая ушла на мёртвый IBAN. После списка всегда остаётся абзац правды: большинство отказов в закрытии — не злость банка, а копейка, которую не заметили, или рассрочка, о которой забыли.
Распространённые ошибки
- Путать блокировку с закрытием. Заблокированная карта снова оживает, закрытая — нет. Люди «блокируют и успокаиваются», а через полгода лимит и счёт всё ещё существуют.
- Закрывать 28–30 числа после покупок в льготный период. Первого числа падают проценты, и «мёртвый» счёт вдруг становится должником.
- Игнорировать подписки. Сервис списывает средства, получает отказ, повторяет попытку, иногда через другой токен кошелька, и клиент уже думает о мошенничестве.
- Требовать «удалить профиль» вместо закрытия карт. Профиль и карта — разные сущности. Без закрытых счетов профиль сам не растворится.
- Выбрасывать пластик целиком. Номер карты, срок и имя читаются с фото. Ножницы стоят дешевле, чем разбирательство по спорной операции.
Чек-лист перед подтверждением
- Баланс каждой карты, которую закрываете, — 0,00 грн.
- Кредитный лимит погашен, проценты после 1-го числа оплачены.
- Нет активных сделок «частями» и открытых депозитов без права выхода.
- Подписки и зарплатные реквизиты переведены на другой счёт.
- Выписки сохранены, Apple Pay / Google Pay отвязаны.
- В чате при необходимости отдельно попросили закрыть кредитный договор.
- Есть пуш или сообщение об успешном закрытии, а не только исчезнувшая иконка.
Мини-кейс из практики
Клиентка закрыла белую карту в субботу вечером, потому что «всё равно ноль». В понедельник на счёте появилось минус 340 грн: в пятницу она заправлялась, холд финализировался с задержкой, плюс мелкое списание кешбэк-сервиса. Кнопки уже не было, карта считалась закрытой, долг висел отдельным хвостом. Пришлось писать в чат, пополнять по реквизитам, которые оператор дал вручную, и ждать ещё один рабочий день. Если бы она подождала до вторника и проверила выписку, история заняла бы четыре минуты вместо четырёх сообщений в поддержку.
Вопросы, которые задают чаще всего
Сколько времени занимает закрытие карты monobank? Если условия выполнены и заявление подано в рабочий день в течение операционного времени, счёт закрывают в тот же день. После операционного времени или в выходные ориентир — следующий рабочий день. Технически подтверждение в приложении часто приходит за минуты, юридическое закрытие счёта — по банковскому календарю.
Можно ли восстановить закрытую карту? Нет. Тот же номер и тот же IBAN не возвращают. Можно открыть новую карту, пройти верификацию заново и получить другие реквизиты. Если сомневаетесь, сначала заблокируйте, подождите неделю и только потом закрывайте.
Что будет с деньгами, если кто-то переведёт их после закрытия? Платёж могут вернуть отправителю или зачислить по внутренним правилам банка на другой ваш активный счёт. Гарантии «именно туда, куда вы хотели» нет. Предупредите людей и сервисы, которые знают старый IBAN.
Повлияет ли закрытие на кредитную историю? Закрытый договор с погашенным долгом выглядит нормально. Открытый лимит после «исчезнувшей» карты или долг, который возник из‑за задержанной транзакции, выглядит хуже. Поэтому аннулируйте лимит отдельной фразой в чате и проверьте, что задолженность действительно нулевая.
Нужно ли ехать в отделение Универсал Банка? Для обычной карты физлица — нет. Весь процесс заточен под приложение и чат. Отделение может понадобиться в нестандартных историях: наследство, документы для суда, отдельные бизнес-счета.
Берут ли комиссию за закрытие? За само закрытие карты monobank комиссии нет. Плата может появиться только если вы снимаете наличные, конвертируете валюту по тарифу или имеете долги и пени, не связанные с процедурой закрытия.
Ключевые инсайты
- Закрыть карту monobank в приложении реально за несколько кликов, но только после нулевого баланса, погашенного лимита и закрытых рассрочек.
- Блокировка даёт паузу, закрытие убивает носитель, а отдельное аннулирование кредитного договора убирает «призрака» из кредитной истории.
- Кнопки нет не потому, что «банк не отпускает», а потому что система видит копейки, холд, вклад или спецрежимный продукт.
- Самая дорогая мелочь календаря — первое число месяца, когда падают проценты; закрытие лучше планировать после этой даты.
- После подтверждения старый IBAN и удобная история в приложении исчезают, поэтому выписки и смена подписок делаются до, а не после.
- Чат в приложении решает то, чего не решает кнопка: основную чёрную карту, єПідтримку, «хвост» после холда и справку о закрытии.
Выход из карты monobank — не драма и не квест на неделю, если пройтись по счетам как по чек-листу, а не как по вдохновению. Банк даёт дистанционное заявление, не требует комиссии за само закрытие и принимает подтверждение в приложении. Ваша часть работы — убрать хвосты: копейки, лимит, рассрочку, подписку и зарплатный IBAN. Когда пуш о закрытии уже на экране, разрежьте пластик и забудьте о старом номере. Новый счёт всегда можно открыть заново, а вот разгребать долг с запоздалого холда гораздо скучнее, чем подождать два дня перед кнопкой.